Ratgeber für Hagener Eigentümer
Hochwasser und Starkregen beim Verkauf
Wie Eigentümer Gefahreninformationen sachlich prüfen und objektspezifisch einordnen.
Sie möchten Ihre Immobilie verkaufen? Kostenlose persönliche Einschätzung anfragen →
KI-generierter Artikel – nicht redaktionell geprüft.
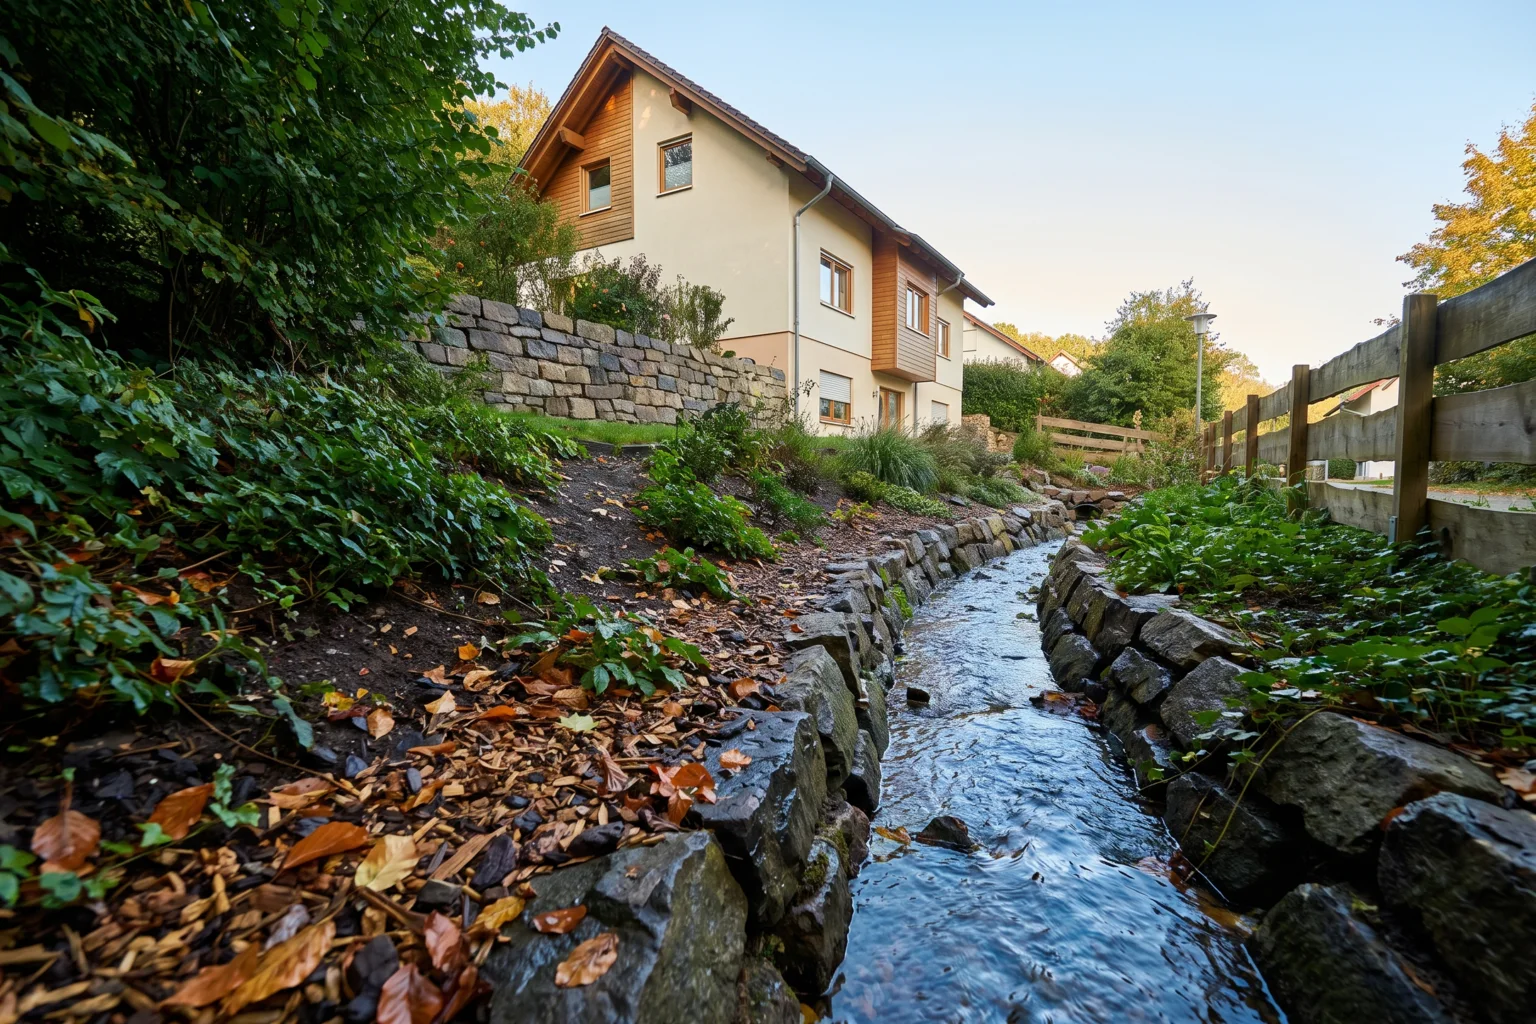
Leitfrage: Welche adressgenaue Wassergefährdung besteht und wie ist das Gebäude darauf vorbereitet?
Hochwasser und Starkregen sind unterschiedliche Gefährdungen. Hochwassergefahrenkarten beziehen sich auf Überflutungen an Gewässern und definierte Szenarien. Starkregen kann auch fern eines Flusses durch Oberflächenabfluss und Geländesenken wirken. Eine Aussage für Hagen als Ganzes ist deshalb weder Entwarnung noch Risikobeleg für ein einzelnes Haus.
Eigentümer gewinnen Sicherheit durch drei getrennte Ebenen: amtliche Karten, tatsächliche Grundstücks- und Gebäudehistorie sowie vorhandene Schutzmaßnahmen. Erst ihre Verbindung ermöglicht eine ehrliche Käuferinformation und sinnvolle Preisbewertung.
Amtliche Karten werden mit Legende und Szenario gelesen
Das Land NRW stellt Hochwassergefahren- und Hochwasserrisikokarten bereit. Szenarien unterscheiden Eintrittswahrscheinlichkeit und mögliche Wassertiefe. Ein farbiger Kartenausschnitt ohne Legende, Maßstab und Gewässerbezug kann falsch interpretiert werden.
Starkregenhinweiskarten modellieren mögliche Fließwege und Senken unter definierten Annahmen. Sie sind kein Bericht über ein tatsächlich eingetretenes Ereignis. Für die Adresse werden Kartenstand, Auflösung und Grenze der Aussage dokumentiert.
Hagens Flüsse und Täler verlangen Lagegenauigkeit
Ruhr, Lenne, Volme und Ennepe sowie Bäche prägen die Stadt, doch Entfernung zum Gewässer allein bestimmt kein Risiko. Geländehöhe, Ufer, Schutzanlagen und Abflusswege sind relevant. Ein höher gelegenes Grundstück kann bei Starkregen trotzdem Oberflächenwasser erhalten.
Hanglagen bringen eine andere Wasserlogik: Wasser kann über Zufahrt, Garten oder Lichtschächte zum Gebäude laufen. Das Gefälle ist nicht pauschal schlecht; funktionierende Entwässerung und Geländegestaltung können Risiken mindern. Begehung und Plan ergänzen die Karte.
Die Ereignishistorie wird mit Belegen statt Erinnerungen erfasst
Versicherungsfälle, Trocknungsrechnungen, Fotos, Handwerkerberichte und Schriftwechsel zeigen, ob und wie Wasser eingedrungen ist. Aussagen wie „hier war nie etwas“ werden nur getroffen, wenn der Eigentümer ihre Grenze kennt. Frühere Bewohner oder Vorbesitzer können andere Erfahrungen haben.
Ein Ereignis wird nach Ursache unterschieden: Flusshochwasser, Rückstau, Oberflächenwasser, Rohrschaden oder undichte Bauteile verlangen andere Maßnahmen. Eine neue Wandfarbe beweist keine behobene Ursache. Käufer benötigen den technischen Zusammenhang.
Keller und Öffnungen sind die konkrete Eintrittsebene
Lichtschächte, Außentreppen, Türen, Fugen, Durchführungen und Bodenabläufe werden geprüft. Rückstausicherung und Hebeanlage benötigen passenden Einbau und Wartung. Mobile Barrieren wirken nur, wenn Warnzeit, Lagerung und Bedienung praktisch gesichert sind.
Bei einem Hanghaus werden berg- und talseitige Wände unterschiedlich belastet. Feuchtigkeit kann auch bauphysikalische Ursachen ohne Überflutung haben. Ein qualifizierter Fachbefund trennt diese Fälle und verhindert wirkungslose Standardmaßnahmen.
Schutzmaßnahmen werden in Funktion und Wartung dokumentiert
Rückstauverschluss, druckwasserdichte Fenster, Schwellen, Pumpen, Geländeprofil oder angehobene Haustechnik können das Schadenspotenzial reduzieren. Rechnung und Einbaudatum allein genügen nicht; Wartung und Einsatzgrenzen gehören dazu.
Kein Schutz rechtfertigt die Aussage „hochwassersicher“. Szenarien können Einrichtungen überfordern. Gute Dokumentation erklärt, welches Ereignis adressiert wird und welche Eigenvorsorge weiterhin notwendig bleibt.
Versicherungsschutz wird konkret erfragt
Die Wohngebäudeversicherung deckt Elementargefahren nicht automatisch in jeder Police gleich ab. Vertrag, Selbstbehalt, Ausschlüsse und Schadenhistorie werden geprüft. Ein heutiger Vertrag garantiert nicht dieselben Konditionen für den Käufer.
Vor Vermarktung kann eine Versicherbarkeitsanfrage sinnvoll sein, ohne personenbezogene Daten unnötig weiterzugeben. Käufer klären eigenen Schutz. Der Verkäufer verspricht weder Prämie noch Annahme durch einen Versicherer.
Finanzierung und Wert reagieren auf Restunsicherheit
Banken können Karten, Versicherung und technischen Zustand in ihre Prüfung einbeziehen. Ein ungeklärter Schaden erzeugt höhere Unsicherheit als ein dokumentiertes Ereignis mit fachgerechter Sanierung. Offenheit kann daher mehr Wert schützen als Schweigen.
Der Bodenrichtwert enthält keine automatische vollständige Hochwasseranpassung für das einzelne Grundstück. Marktwertwirkung wird anhand konkreter Nutzungsbeeinträchtigung, Schutz, Nachfrage und Vergleichsdaten hergeleitet. Pauschale Prozentabschläge sind nicht seriös.
Das Exposé informiert sachlich und dosiert
Relevante amtliche Lage und bekannte Ereignisse werden wahrheitsgemäß angegeben. Das Exposé muss nicht jede Kartenschicht abdrucken, aber es darf eine wesentliche bekannte Gefährdung nicht durch Formulierungen wie „idyllisch am Wasser“ verdecken. Ernsthafte Käufer erhalten Karten und Nachweise im Datenraum.
Fotos zeigen Schutzmaßnahmen und Grundstückssituation verständlich. Dramatische Sprache wird vermieden. Das Ziel ist eine Käufergruppe, die Risiko, Nutzung und Vorsorge realistisch bewerten kann.
Aus Risikoklarheit entsteht eine belastbare Hagener Vermarktung
Für die Einordnung werden amtliche Karten, Gelände, Ereignishistorie, Versicherungsunterlagen, Sanierungen und Schutzmaßnahmen zusammengeführt. Offene technische Fragen werden vor der Preisstrategie priorisiert. Nicht jedes Kartenhinweisfeld verlangt ein Gutachten; relevante Unsicherheit bleibt aber sichtbar.
Die Wolfgang Richter GmbH kann diese Fakten in Objektprofil, Wertkorridor und Käuferkommunikation übersetzen. Wasser-, Versicherungs- und Rechtsfragen bleiben bei Fachstellen. Der Conversionnutzen liegt in einem Verkauf, der weder Angst erzeugt noch Risiken verschweigt und deshalb finanzierbare Entscheidungen ermöglicht.
Amtliche Karten und Rechtsrahmen
Das Land NRW veröffentlicht Hochwassergefahren- und Starkregenhinweiskarten. Das Wasserhaushaltsgesetz bildet den bundesrechtlichen Rahmen; lokale Informationen stellt die Stadt Hagen bereit.
Hochwasserkarten NRW ↗ Klimaatlas NRW ↗ WHG ↗ Stadt Hagen ↗Ein Objektsteckbrief verbindet Karte, Höhe und Bauteil
Flurstück, Geländehöhen, tiefste Öffnung, Entwässerung, Rückstauebene und technische Anlagen werden in einer Skizze zusammengeführt. Dadurch wird sichtbar, welcher modellierte Fließweg tatsächlich eine Eintrittsstelle erreicht. Eine abstrakte Kartenfarbe wird zum konkreten Prüfauftrag.
Der Steckbrief ersetzt kein Fachgutachten. Er ordnet vorhandene Pläne, Fotos und Wartungen und zeigt, wo eine qualifizierte Untersuchung den größten Nutzen hat. Käufer können Schutzmaßnahmen im Gebäudezusammenhang verstehen.
Das Extremereignis 2021 wird nicht pauschal auf jede Adresse übertragen
Hagen war von der Hochwasserkatastrophe im Juli 2021 schwer betroffen. Für das einzelne Grundstück zählt dennoch, ob, wodurch und in welcher Höhe Wasser eintrat. Stadtweites Ereigniswissen darf keine falsche objektspezifische Behauptung ersetzen.
Liegt ein Schaden vor, werden Sanierung und Versicherung dokumentiert. Lag keiner vor, wird nur der eigene Kenntnisstand genannt. Käufer erhalten amtliche Karten unabhängig von der individuellen Erinnerung.
Rückstau ist auch außerhalb sichtbarer Überflutung möglich
Überlastete Kanalisation kann Wasser über tiefliegende Abläufe in das Gebäude drücken. Rückstausicherung, Hebeanlage und Wartung bestimmen den Schutz. Der Anschlusszustand wird mit Entwässerungsunterlagen und Fachbetrieb geprüft.
Ein trocken gebliebener Garten beweist keine funktionierende Rückstausicherung. Umgekehrt ist eine vorhandene Anlage nur wertvoll, wenn sie passend eingebaut und gewartet ist. Diese technische Klarheit kann Käufer- und Versicherungsfragen erheblich reduzieren.
Öltank und Haustechnik beeinflussen das Schadenspotenzial
Heizung, Elektroverteilung, Speicher und wertvolle Nutzung im Keller können bei Wasser besonders hohe Schäden erzeugen. Tanks benötigen gegen Aufschwimmen und Austritt geeignete Sicherung nach geltendem Recht. Dokumentation und Wartung gehören in die Objektakte.
Eine Verlagerung technischer Anlagen kann Risiko senken, muss aber wirtschaftlich und fachlich geplant werden. Vor Verkauf wird nicht jede Anlage umgebaut; der aktuelle Schutz und mögliche nächste Schritt werden erklärt.
Nach einem Schaden zählt fachgerechte Trocknung und Ursachenbehebung
Feuchtemessungen, Rückbau, Desinfektion, Trocknung und Wiederaufbau werden dokumentiert. Bei belastetem Wasser können zusätzliche hygienische Maßnahmen nötig sein. Eine optisch neue Oberfläche ohne Trocknungsnachweis lässt Restunsicherheit.
Versicherungsabschluss allein beweist nicht technische Mängelfreiheit. Fachberichte und Rechnungen zeigen Umfang. Bekannte verbleibende Feuchte oder Materialschäden werden offen behandelt.
Eigenvorsorge wird als laufender Prozess übergeben
Mobile Elemente, Pumpen, Notstrom, Warnapps und Kontaktlisten funktionieren nur mit Wartung und Übung. Der Verkäufer übergibt Bedienung, Lagerort und Prüfdatum. Käufer entscheiden, wie sie das Konzept fortführen.
Die Vermarktung macht daraus keine Sicherheitsgarantie. Sie zeigt, dass das Risiko verstanden und praktisch bearbeitet wurde. Diese Haltung ist in einer wassergeprägten Stadt glaubwürdiger als pauschale Entwarnung.
Fallprüfung: Karte zeigt Fließweg, das Haus liegt erhöht
Die Modellierung führt Wasser über den unteren Garten, während das Erdgeschoss auf höherem Sockel liegt. Trotzdem werden Kellerlichtschächte, Außentreppe und Entwässerung geprüft. Die mögliche Gartenüberflutung und das geringere Eintrittsrisiko ins Haus werden getrennt dargestellt.
Ein pauschales „nicht betroffen“ wäre ebenso falsch wie die Annahme eines Wohnraumschadens. Höhen und Öffnungen machen aus der Karte eine objektspezifische Aussage.
Fallprüfung: Schaden 2021, danach umfassend saniert
Wasserstand, Ursache, Trocknung, Rückbau, Wiederaufbau und neue Schutzmaßnahmen werden chronologisch belegt. Versicherungs- und Handwerkerunterlagen zeigen Umfang. Restfragen wie Rückstauwartung bleiben sichtbar.
Die Vermarktung verschweigt das Ereignis nicht, reduziert das Haus aber auch nicht darauf. Käufer erkennen, welche Substanz erneuert und welche Vorsorge verbessert wurde.
Fallprüfung: Keine Elementardeckung trotz Schutzmaßnahmen
Der heutige Eigentümer hat keine entsprechende Police. Das beweist weder Unversicherbarkeit noch günstige Konditionen. Vor dem Verkauf kann eine unverbindliche Versicherungsprüfung Hinweise geben; der Käufer beantragt eigenen Schutz.
Technische Maßnahmen und Versicherungsentscheidung bleiben getrennt. Ein trockener Keller ersetzt keine Police, eine Police keine bauliche Vorsorge.
Die laufende Grundstückspflege ist Teil der Vorsorge
Rinnen, Abläufe, Lichtschächte, Rückstauklappen und Pumpen verlieren ohne Kontrolle ihre Funktion. Laub, Sediment oder defekte Dichtung können eine grundsätzlich gute Planung schwächen. Wartungsdaten und Fotos zeigen den aktuellen Zustand.
Auch Geländeänderungen beim Nachbarn oder neue Versiegelung können Fließwege beeinflussen und werden bei erkennbarer Relevanz beobachtet. Der Verkäufer verspricht keine unveränderliche Umgebung, übergibt aber ein gepflegtes und verstandenes Schutzsystem.
Ein Verkauf nach Schutzumbau braucht eine neue Bestandsaufnahme
Neue Lichtschachtabdeckungen, Rückstauanlage oder Geländeanpassung werden nach Fertigstellung geprüft und fotografiert. Rechnung und Wartungsplan zeigen, was tatsächlich umgesetzt wurde. Eine alte Gefahrenanalyse wird um den neuen Zustand ergänzt, nicht gelöscht.
Käufer verstehen dadurch Ausgangsrisiko, technische Reaktion und verbleibende Grenzen. Diese Chronologie ist überzeugender als ein pauschales Versprechen, das Thema sei endgültig erledigt.
Die Käuferbesichtigung schließt die gefährdungsrelevanten Bereiche ein
Keller, Rückstausicherung, Lichtschächte, Außengelände und Technik bleiben zugänglich. Ein Fachbegleiter kann Wartung und Grenzen erklären. Wer nur repräsentative Wohnräume zeigt, verschiebt die entscheidende Prüfung und riskiert spätere Preis- oder Vertrauensverluste.
Die Risikoeinordnung wird bei neuen amtlichen Karten aktualisiert
Modelle und Datenstände können sich ändern. Der Verkäufer speichert Datum und Link der verwendeten Karte, nicht nur einen Screenshot. Erscheint vor Vertragsabschluss eine neue amtliche Fassung, werden relevante Änderungen geprüft und dem Käufer mitgeteilt. Eine frühere Einschätzung bleibt als Historie erhalten. So basiert die Kaufentscheidung auf dem aktuellen, nachvollziehbaren Informationsstand statt auf einer einmalig ausgewählten günstigen Darstellung.